
Эксперт рассказала, как казахстанкам подготовиться к декрету, если пособия сократят или отменят
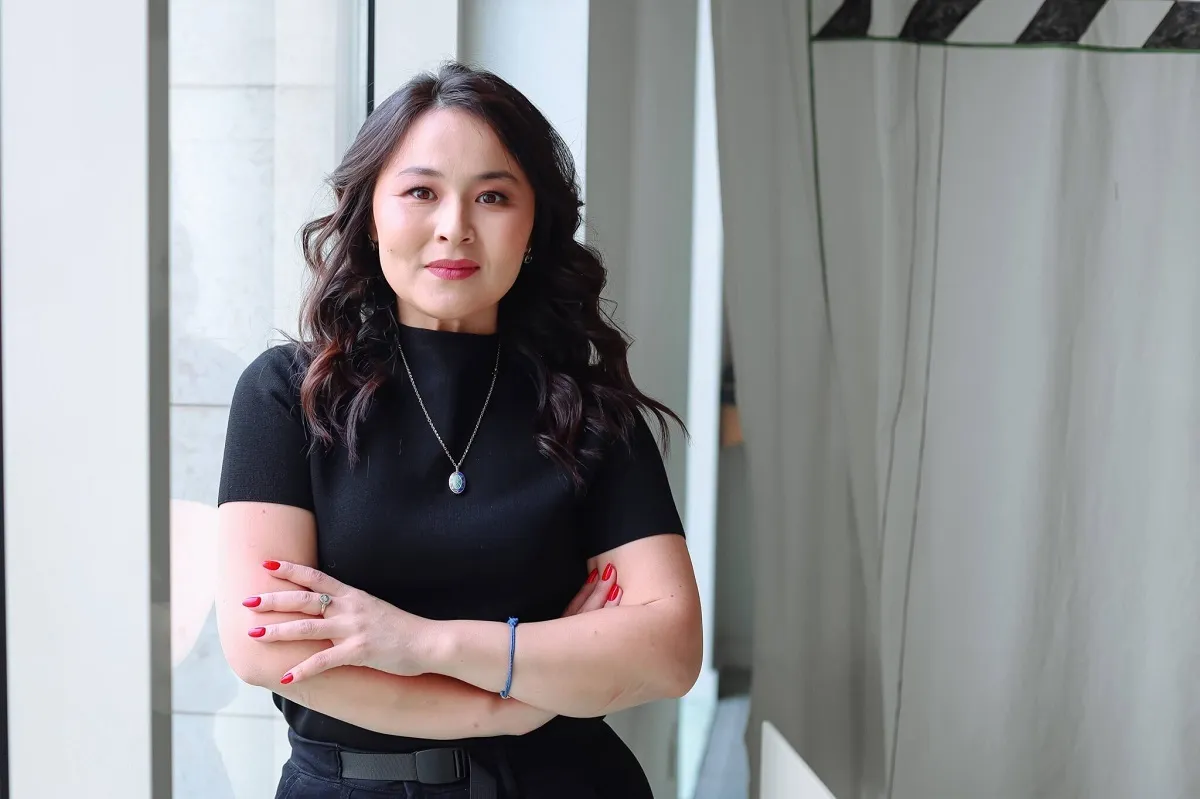
Что будет, если привычный доход в декрете резко сократится? Финансовый эксперт Асель Аульбекова специально для Digital Business подготовила гайд для казахстанок. Она разобрала сценарий, при котором государственные выплаты окажутся значительно ниже привычного дохода, и рассказала, как заранее создать собственную финансовую подушку.
Сразу отметим: подтвержденных планов полностью отменить декретные выплаты сейчас нет. Эксперт предлагает рассмотреть такой сценарий как финансовый стресс-тест – чтобы понять, насколько семья готова к снижению дохода после рождения ребенка.
«На что жить казахстанке, которая привыкла зарабатывать миллионы?»
Аульбекова отмечает, что даже высокая официальная зарплата не гарантирует финансовой защищенности женщины в декрете.

По ее словам, женщина может привыкнуть к определенному уровню расходов: взять ипотеку, купить автомобиль, оплачивать частную школу для детей, помогать родителям. При этом после рождения ребенка ее доход может значительно снизиться.
«Когда я выходила в первый декрет уже получила меньше 4,7 своих доходов, так как внесли лимиты. Например, мой доход составлял один млн тенге, значит я должна была получить 4 млн 700 тысяч тенге. Но не выше этой суммы. Так как появился лимит. С тех пор лимиты все больше и больше урезают. А если завтра декретные выплаты сократят еще сильнее? На что жить казахстанке, которая привыкла зарабатывать миллионы тенге?» – говорит эксперт.
По действующим в 2026 году правилам социальная выплата по уходу за ребенком для работающих женщин рассчитывается исходя из среднемесячного дохода, с которого уплачивались социальные отчисления, однако действует максимальный размер. В своем гайде Аульбекова приводит в качестве примера максимальную ежемесячную выплату 214 200 тенге.
При этом единовременная выплата по беременности и родам компенсирует период отпуска по беременности и родам, а ежемесячная выплата по уходу назначается до достижения ребенком полутора лет.

Первый совет – заранее собрать свой «декретный фонд»
Эксперт предлагает не рассчитывать семейный бюджет только на будущие государственные выплаты, а заранее создать собственный резерв.
Для примера она берет женщину с зарплатой 1 млн тенге и ежемесячными расходами в 600 тысяч тенге.
Если после рождения ребенка не работать 18 месяцев, на сохранение такого уровня расходов потребуется: 600 000 × 18 = 10,8 млн тенге.
Если при этом получать ежемесячно по 214 200 тенге, за полтора года это составит около 3,86 млн тенге. Разница – почти 7 млн тенге.
Если до декрета есть три года, то для самостоятельного формирования фонда в 10,8 млн тенге потребуется откладывать по 300 тысяч тенге в месяц.
«Нужно и важно готовиться финансово к появлению ребенка заранее, а не только после положительного теста на беременность», – считает Аульбекова.
При этом деньги, которые могут понадобиться в ближайшие год-два, эксперт советует хранить в ликвидных и относительно безрисковых инструментах, например депозитах с учетом гарантий КФГД. По ее словам, в такой ситуации важнее финансовая предсказуемость, чем попытка получить максимальную доходность.
Второй совет – создавать капитал, который может приносить доход
Следующий шаг – долгосрочные накопления и инвестиционный капитал.
В качестве условного примера эксперт рассматривает инвестиционный портфель с доходностью 19% годовых. При капитале 10 млн тенге потенциальный доход составил бы около 1,9 млн тенге в год, или 158 тысяч тенге в месяц. При 30 млн тенге – около 475 тысяч тенге в месяц.
При этом Аульбекова отдельно подчеркивает: это расчетный сценарий, а не гарантированная доходность. Фактический результат инвестиций может быть как выше, так и ниже, в том числе отрицательным на отдельных периодах.
Эксперт советует разделять две цели: ликвидный резерв на период декрета и долгосрочный инвестиционный портфель. Деньги, которые понадобятся семье в ближайшее время, и капитал на будущее требуют разного подхода.
Третий совет – не увеличивать обязательства вместе с зарплатой
По мнению Аульбековой, одна из главных финансовых ошибок – постепенно повышать расходы вместе с ростом доходов.
«Зарабатывая миллион тенге, мы постепенно привыкаем жить на миллион. Зарабатывая два миллиона – начинаем жить на два. Покупаем более дорогую машину. Берем ипотеку на более просторную квартиру. Записываем детей в дорогие школы», – говорит она.
В результате даже высокая зарплата не всегда означает наличие финансовой подушки.
Например, женщина получает 1 млн тенге и откладывает только 50 тысяч. Если она продолжает так делать пять лет, без учета доходности накоплений у нее будет 3 млн тенге. При расходах в 600 тысяч тенге этого хватит примерно на пять месяцев.
Если же откладывать по 400 тысяч тенге ежемесячно, за пять лет можно накопить 24 млн тенге без учета доходности.

Перед декретом эксперт советует проверить свои кредиты
Отдельное внимание Аульбекова рекомендует обратить на ипотеку и другие обязательства.
Она предлагает провести простой стресс-тест: представить, что зарплата полностью исчезла на 18 месяцев.
«Сможете ли вы сохранить жилье? Обслуживать кредиты? Оплачивать продукты, медицинскую помощь и потребности ребенка? Если ответ отрицательный, значит, ваша финансовая система нуждается в укреплении. И начинать нужно сейчас», – говорит эксперт.
При этом она подчеркивает, что финансовая подготовка к декрету нужна не только женщинам с зарплатой в миллион тенге.
«Финансовая грамотность – это не привилегия богатых. Это навык, который необходим каждой из нас», – считает Аульбекова.
По ее словам, главное – регулярно откладывать хотя бы часть дохода и постепенно формировать собственный капитал, не строя долгосрочные планы исключительно на государственных выплатах.
Напомним, накануне появились обсуждения изменений в системе госпособий: речь идет о 14 из 39 выплат и возможном отказе в их назначении для отдельных категорий семей, определяемых через Цифровую карту семьи. Подробнее тут.
При этом государственные выплаты на рождение и уход за ребенком в Казахстане продолжают действовать. По данным Минтруда, в 2026 году пособиями и социальными выплатами на рождение и уход за ребенком до полутора лет охвачены сотни тысяч человек.
Полный гайд Асель Аульбековой с расчетами, сценариями накоплений и советами по подготовке к декрету – в нашем Telegram-канале.