
Казахстанцам назвали суммы ОТ и ДО по вероятному обязательному страхованию жилья
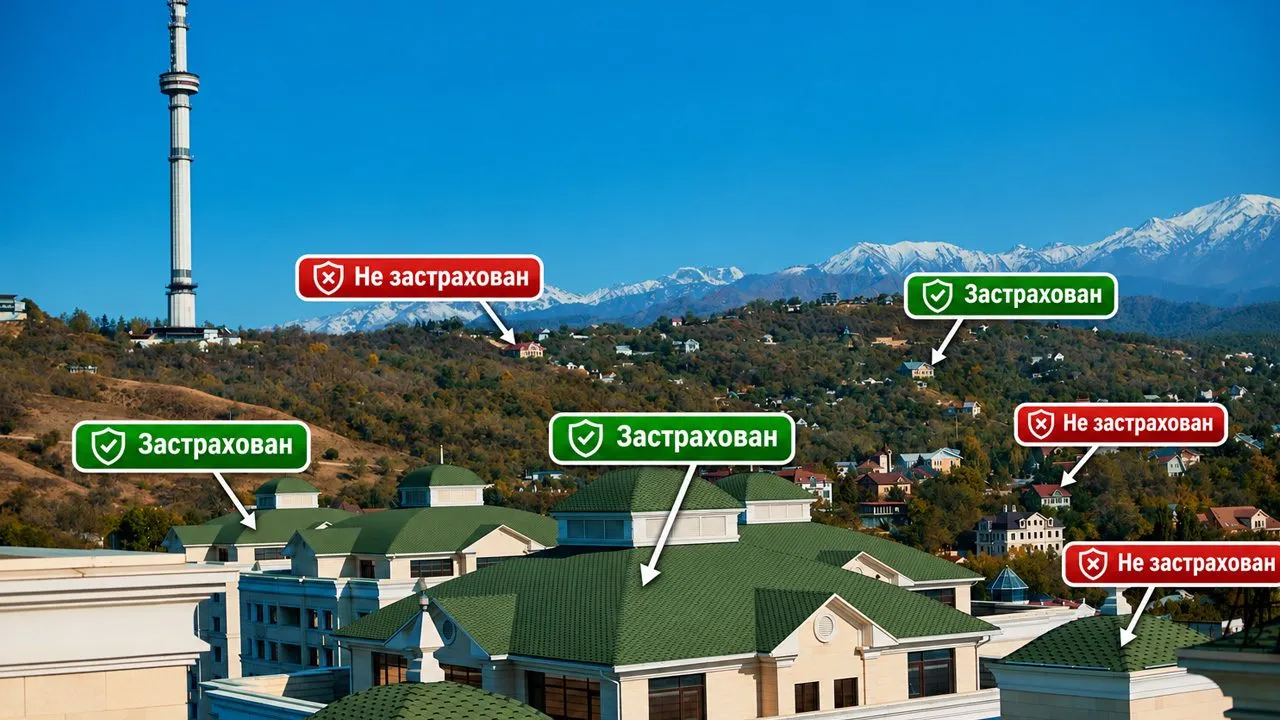
В Казахстане уже не просто обсуждают, а готовят продукт, который назовут «Обязательное страхование жилья от землетрясений, паводков и природных лесных пожаров» (или приблизительно так - прим.ред).
В проекте уже прописали, кто должен будет платить, как рассчитают стоимость полиса и по какой формуле станут определять компенсацию. Нюансов все еще много, ведь сумма выплаты будет зависеть от размера самого взноса, а не от рыночной стоимости квартиры или дома. Digital Business разобрался в деталях. А помогли нам в этом разъяснения председателя правления Freedom Insurance Азамата Керимбаева. Также мы посмотрели на опыт других стран, чтобы выводы сделать было проще.
Сколько придется платить за страховку

Сейчас обязательного страхования жилья от крупных природных катастроф в Казахстане просто нет. Для многих эта сумма станет дополнительной обузой. Но если посмотреть на ситуацию иначе: вдруг землетрясение, паводок или природный пожар уничтожит дом - расходы лягут на собственника и государство (в такой ситуации в беде не бросит, но бюрократия может занять время).
Как это собираются решить
В рамках реформы страхового рынка предлагают ввести отдельный класс обязательного страхования жилья. Для этого планируют создать государственный фонд, который будет собирать страховые взносы, формировать резервы и выплачивать компенсации пострадавшим - почти как с автомобилями.
По оценке Азамата Керимбаева, ежегодный платеж может составить от 0,5 до 5 МРП. В пересчете по действующему в 2026 году показателю это примерно от 2 163 до 21 625 тенге в год. Ранее сам финансовый регулятор называл ориентир от 2 тысяч до 20 тысяч тенге, что рядом.
Кто будет платить больше, а кто - меньше
Всем владельцам жилья не будут выставлять одинаковый счет. В системе страхования жилья система также будет чем-то похожа на автомобильную: чем выше риск природной катастрофы в конкретном регионе, тем дороже может оказаться страховка (и о причинах говорить не приходится).
В проекте закона описана формула расчета
Фото: Екатерина Малама
Базовую страховую премию предлагают приравнять к налогу на имущество физического лица. Затем ее умножат на единицу плюс региональные коэффициенты, которые будут зависеть от риска землетрясения, паводка или лесного пожара. Для территорий с исключительно высоким риском предусмотрены коэффициенты 0,65 для паводков, 0,2 для землетрясений и 0,15 для природных лесных пожаров. Для регионов с низким уровнем риска все три коэффициента равны нулю. При этом годовой платеж в любом случае не сможет быть меньше 0,5 МРП и больше 5 МРП.
Проще говоря, итоговая сумма будет зависеть сразу от двух обстоятельств: налога на конкретное жилье и уровня природных рисков в регионе. Перечень территорий, где будет действовать обязательное страхование, предстоит определить правительству.
В проекте подразумевается жилье, которое принадлежит физическому лицу, используется для постоянного проживания и находится на территории с риском природных катастроф. Мебель, бытовая техника и другие вещи внутри дома или квартиры в обязательное покрытие не входят.
Сколько выплатят, если дом пострадает
По проекту закона, если жилье будет полностью уничтожено каким-либо из катаклизмов, то выплата составит 500 размеров уплаченной страховой премии. Если недвижимость будет повреждена - 250 размеров.
Не понятно? Сейчас разберем
Чтобы было нагляднее предлагаем пересчитать условия по МРП 2026 года. Если владелец платит минимальный взнос (это 2 163 тенге в 2026 году, как мы установили ранее), то при полном уничтожении жилья ему полагается примерно 1,08 млн тенге. При максимальном взносе в 21 625 тенге выплата может достигнуть 10,81 млн тенге. При повреждении жилья суммы будут вдвое меньше: примерно от 541 тысяч до 5,41 млн тенге.
Не берите блокноты в руки
Эти цифры пока записывать не нужно, т.к это расчет по действующим сейчас значениям МРП. К моменту запуска системы показатель наверняка изменится, а вместе с ним - и размер взносов и компенсаций. Позже вернемся к этой теме и пересчитаем, когда все утвердят.
Повреждением жилья считается не любой ущерб
Это интересный пункт, на который стоит обратить внимание. Речь идет о ситуации, когда дом или квартиру временно нельзя безопасно использовать по назначению и жильцам приходится выехать на время восстановительных работ. Фонд должен будет перечислять деньги в течение пяти рабочих дней после подтверждения страхового случая и получения заявления. Если его активов не хватит на выплаты, проект предусматривает меры со стороны правительства для обеспечения возмещения.
При этом в АРРФР ранее объясняли, что на первом этапе деньги фонда будут предназначены прежде всего для покрытия первоочередных расходов пострадавших. По мере накопления средств систему рассчитывают развить до уровня, который позволит финансировать восстановление поврежденного или приобретение нового жилья.
В предложенной модели компенсация привязана к страховому взносу, а не к рыночной цене квартиры или дома. Поэтому даже максимальная выплата не обязательно позволит купить аналогичное жилье или полностью восстановить разрушенный объект.
Страховые компании тоже будут пополнять фонд
В проекте предусмотрен еще один источник финансирования. Страховые организации должны будут перечислять в Фонд обязательного страхования жилища перестраховочную премию в размере 2% от страховой премии по каждому договору добровольного страхования недвижимости. В документе также предусмотрено ограничение по размеру такого отчисления - это отдельный механизм, который касается добровольных полисов недвижимости. Иными словами, фонд рассчитывают пополнять не только за счет обязательных платежей владельцев жилья, но и за счет части премий, собираемых страховыми компаниями на рынке добровольного страхования.
Как за жилье платят в других странах
Обязательное страхование жилья от природных катастроф давно действует в ряде стран. Единой модели нет, поэтому разберем три разных примера.
Турция
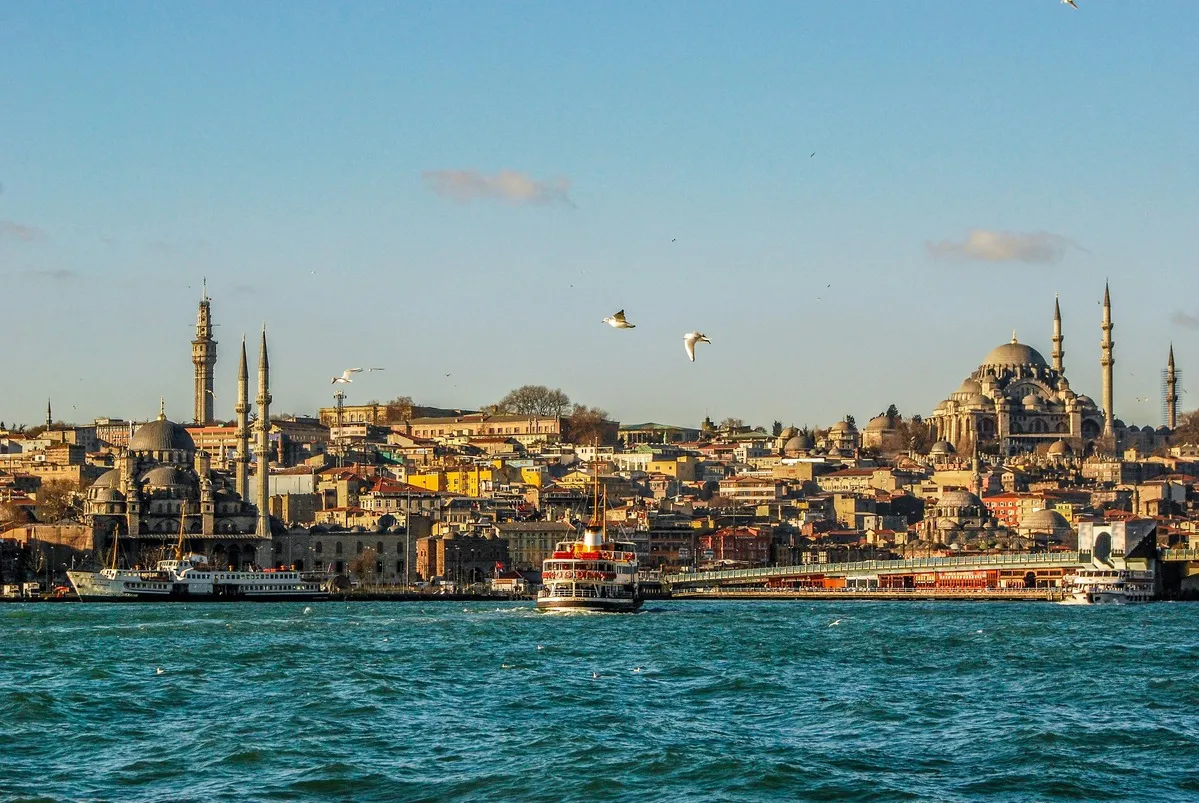
Там действует система DASK - это обязательное страхование жилья от землетрясений. Стоимость зависит от региона, типа здания и площади. По официальной таблице тарифов на 1 ноября 2026 года, для железобетонного дома площадью 100 квадратных метров годовой полис в пересчете на тенге выходит примерно от 8 до 30 тысяч. Разница там объясняется тем, что в стране действует семь групп сейсмического риска. Для зданий, построенных до 2000 года, тариф увеличивается на 10%, а для домов высотой от восьми этажей также предусмотрена надбавка.
Турецкая страховка покрывает повреждения конструктивных элементов здания из-за землетрясения. В нее также входят некоторые последствия самого землетрясения, например, вызванные им пожар, взрыв, цунами или оползень. Но самостоятельные паводки и лесные пожары под эту программу не подпадают. Домашние вещи и мебель также не страхуются. В целом, механика похожа на предлагаемую в РК.
Румыния
В Румынии обязательное страхование жилья действует с 2010 года. Полис PAD там покрывает ущерб от землетрясений, наводнений и оползней. Его стоимость фиксированная и зависит от типа здания. Для домов с более прочными конструкциями. Например, из железобетона, кирпича или обработанной древесины - полис стоит 20 евро в год, или примерно 10 тысяч тенге. Для жилья с менее устойчивыми стенами, включая необожженный кирпич и саман, - 10 евро, или около 5 тысяч тенге.
Базовая страховка не обещает компенсировать полную рыночную стоимость недвижимости. Лимит покрытия составляет 20 тысяч евро для первого типа жилья и 10 тысяч евро для второго. В пересчете это примерно 10,05 млн и 5,03 млн тенге соответственно. При необходимости собственник может приобрести дополнительную добровольную страховку.
Испания

В Испании действует совершенно иная модель. Там вообще нет отдельного универсального обязательного полиса для каждого владельца жилья. Вместо этого к обычному договору страхования имущества добавляется обязательный сбор в пользу государственного Консорциума страховых компенсаций. Он покрывает чрезвычайные риски, в том числе масштабные наводнения, землетрясения, цунами и извержения вулканов.
Для жилой недвижимости ставка составляет 0,07 промилле от застрахованной суммы в год. Если имущество застраховано на 100 тыс. евро, ежегодная надбавка составит 7 евро, или примерно 3 518 тенге. При страховой сумме 200 тыс. евро платеж будет 14 евро - около 7 035 тенге. Это что-то вроде дополнительного сбора внутри обычной страховки, а не самостоятельный полис, который каждый собственник обязан покупать независимо от других условий.
Когда обязательная страховка может появиться в Казахстане
Пока все перечисленные условия остаются частью законопроекта, а не действующими требованиями. 4 ноября глава АРРФР Мадина Абылкасымова сообщила, что проект закона «О рынке страхования» планируют внести на рассмотрение Курултая до конца 2026 года.
В самом проекте для запуска механизма обязательного страхования жилья предусмотрена дата 1 июля 2030 года. Владельцы, которые приобрели недвижимость до вступления этих норм в силу, должны будут заключить договор до 1 января 2031 года.
Проще говоря, у Казахстана есть несколько лет на подготовку системы, а казахстанцы пока могут выдохнуть.