
Ляззат Ибрагимова официально объявила дату второй волны ипотеки «Ұмай»: известны условия
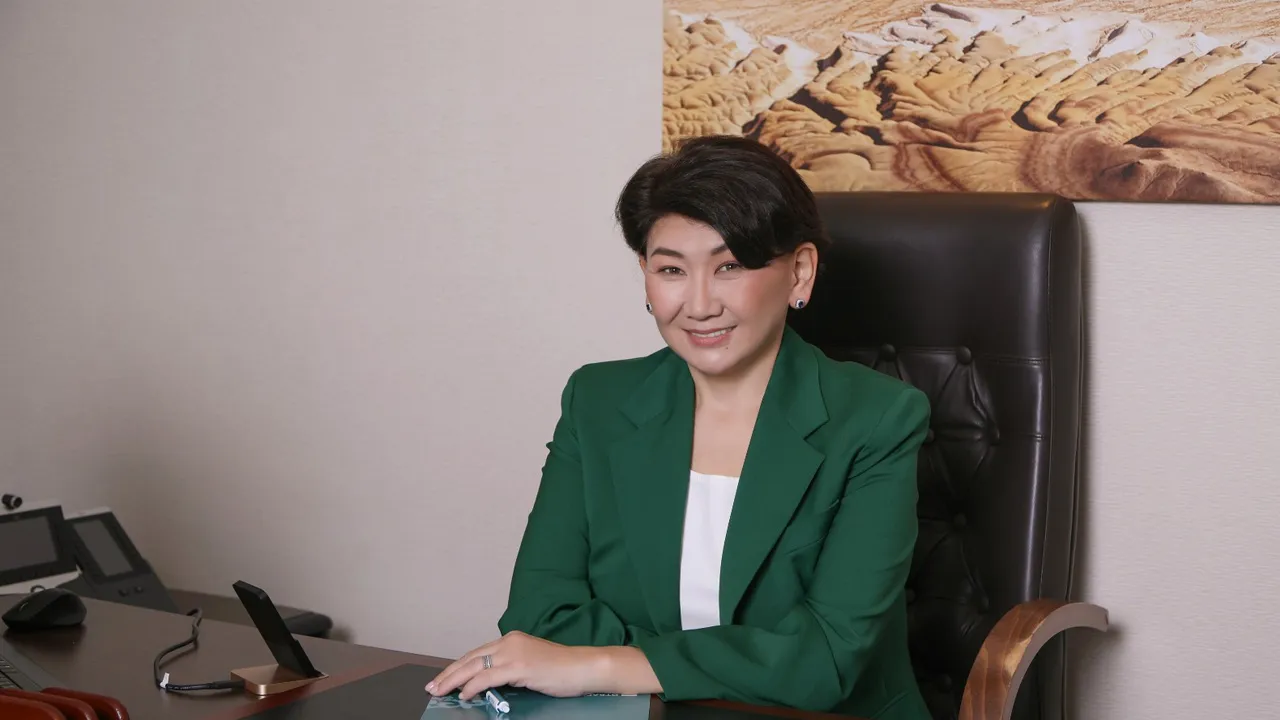
До второго приема заявок на женскую ипотеку «Ұмай» осталось меньше недели. С 3 ноября 2026 года Отбасы банк начнет принимать документы на новый транш программы, которую в первый раз разобрали всего за семь часов. При этом условия кредитования не изменятся. Председатель правления банка Ляззат Ибрагимова рассказала об этом в большом эксклюзивном интервью Digital Business.
Полную версию разговора с подробностями о программе и других изменениях в работе банка опубликуем в понедельник, 2 ноября.
Когда начнется второй прием заявок
Прием заявок на второй транш программы «Ұмай» откроется 3 ноября 2026 года. Как ранее сообщила Ляззат Ибрагимова, из-за высокого спроса Отбасы банк попросил Азиатский банк развития досрочно выделить финансирование.
Первый транш объемом 9 млрд тенге практически освоен: банк выдал 420 займов, еще около 230 женщин находятся в поиске жилья или оформляют кредиты. В день старта первого приема Отбасы банк получил 855 заявок.
Чтобы женщинам не пришлось снова буквально ловить момент подачи документов, банк предусмотрел три канала: онлайн через сервисы Отбасы банка, через консультантов или в отделении.
«Так как интерес к программе был высокий, мы попросили АБР досрочно выделить второй транш. Сейчас я рада сообщить хорошую новость для наших казахстанских женщин - приём заявок по второму траншу начнётся 3 ноября 2026 года», - сообщила Ляззат Ибрагимова.
Условия ипотеки «Ұмай» для второй волны
Условия программы во втором потоке не меняются. Ставка по кредиту составляет 14,8% годовых, годовая эффективная ставка вознаграждения (ГЭСВ) - от 16,3% до 16,8%.
Основные параметры ипотеки:
- Максимальная сумма займа - 50 млн тенге.
- Процентная ставка - 14,8% годовых.
- ГЭСВ - от 16,3% до 16,8%.
- Максимальный среднемесячный чистый доход семьи - 1 250 000 тенге.
Подтверждение платежеспособности - официальный доход за последние шесть месяцев.
При этом банк оценивает не только доходы заемщицы, но и ее расходы, действующие кредиты и другие финансовые обязательства. Поэтому соответствие максимальному доходу само по себе не гарантирует одобрение займа.
Как рассчитают первоначальный взнос
Размер первоначального взноса зависит от города, в котором приобретается жилье. В Астане и Алматы он начинается от 20%, в остальных городах - от 15%.
Первоначальный взнос заемщица должна внести самостоятельно из собственных средств, переведя деньги продавцу. Оставшуюся сумму Отбасы банк выдает в кредит, но расчет будет производиться исходя из меньшей величины - цены покупки квартиры или ее оценочной стоимости.
Например, квартира в Алматы продается за 32 млн тенге, а оценщик определил ее стоимость в 30 млн тенге. В таком случае банк будет рассчитывать сумму займа исходя из 30 млн тенге. При первоначальном взносе 20% кредит составит 24 млн тенге, а 6 млн тенге заемщица внесет из собственных средств.
Важный нюанс
Поскольку продавец просит 32 млн тенге, покупательнице также потребуется покрыть разницу в 2 млн тенге между ценой квартиры и оценочной стоимостью. Таким образом, в этом примере на покупку понадобится 8 млн тенге собственных средств.
Какое жилье можно купить по программе
«Ұмай» позволяет приобрести несколько видов жилья:
- готовую квартиру в новостройке;
- жилье на этапе строительства - при наличии гарантии Казахстанской жилищной компании (КЖК) или использовании инструмента страхования;
- квартиру на вторичном рынке, построенную не ранее 2016 года.
- Первичное жилье можно выбрать и купить только через маркетплейс банка «Баспана маркет» на сайте otbasybank.kz.
Купленная недвижимость оформляется на женщину. Если заемщица состоит в браке, жилье оформляется как совместное имущество супругов. При подаче кредитной заявки замужней женщиной необходимо личное присутствие супруга.
Что проверить до начала приема заявок
Чтобы не столкнуться с отказом при оформлении ипотеки, Отбасы банк рекомендует заранее проверить финансовые документы и подготовить информацию о будущем жилье.
1. Подтвердить официальный доход. Для оценки платежеспособности потребуется официальный доход за последние шесть месяцев. Важно также проверить своевременность пенсионных отчислений в ЕНПФ: задержки могут повлиять на учет источника дохода и стать причиной отказа.
2. Проверить кредитную историю. Банк анализирует ее за последние 12 месяцев. Стоит заранее получить отчет из кредитного бюро и убедиться, что нет действующей просроченной задолженности.
3. Проверить долги и штрафы. Налоговая задолженность, пени, просрочки по кредитам и неоплаченные штрафы могут осложнить получение займа.
4. Оценить действующие кредитные обязательства. Кредитные карты и открытые кредитные лимиты могут повлиять на расчет платежеспособности и уменьшить доступную сумму займа. Банк учитывает не только доходы, но и расходы с обязательствами заемщицы и других участников кредита.
5. Заранее подумать о созаемщиках. Если собственного дохода может не хватить, можно предварительно определить не более двух потенциальных созаемщиков и получить их согласие. Ими могут быть не только родственники, но и другие третьи лица.
6. Определиться с жильем. Лучше заранее выбрать желаемое количество комнат, площадь и район, изучить цены на рынке недвижимости и оценить необходимую сумму кредита. Это поможет понять, сколько собственных средств потребуется на первоначальный взнос.