
Глава Нацбанка назвал настоящую причину, почему пенсионные казахстанцев не переведут на депозиты
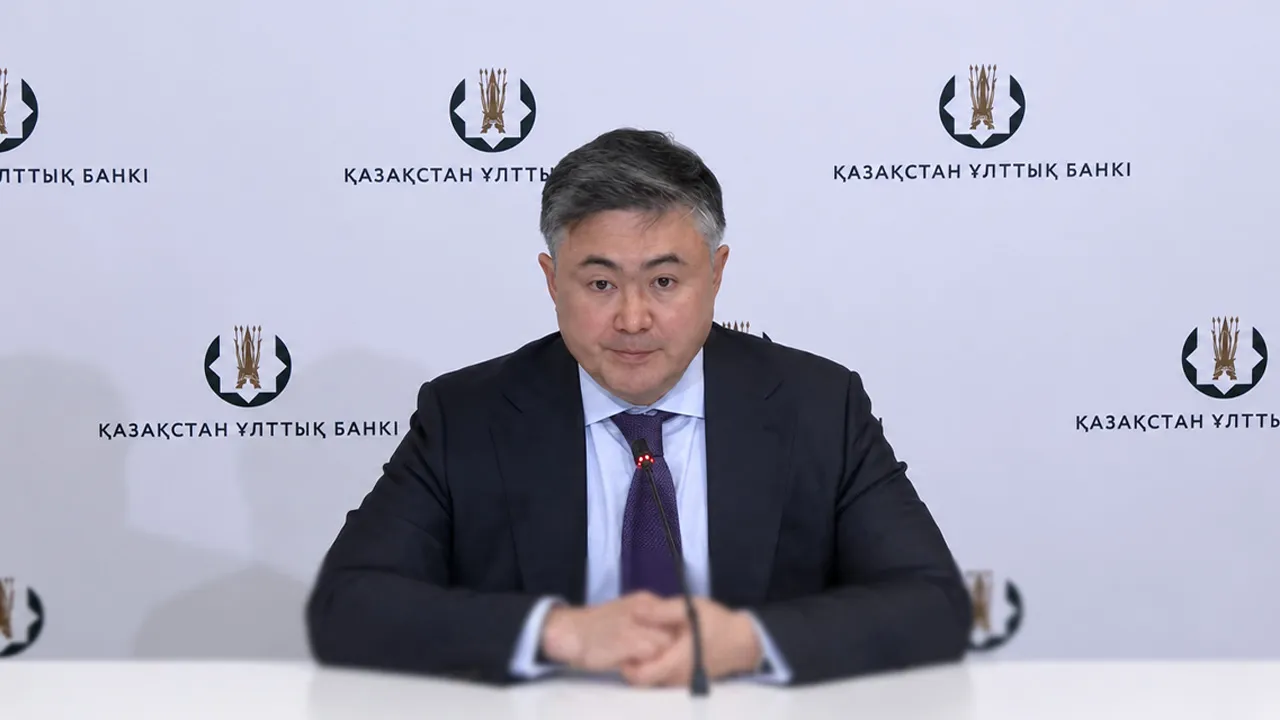
Эксперты любят упрекать Нацбанк в том, что он плохо приумножает наши пенсионные накопления. Претензия часто звучит так: положили бы эти деньги на банковские депозиты под высокий процент - и казахстанцы заработали бы больше. Главу Нацбанка Тимура Сулейменова такие заявления, судя по его ответу, одновременно смешат и огорчают, пишет Digital Business.
Почему нельзя положить все пенсионные на депозит
Сулейменов объяснил, что пенсионные накопления постоянно растут за счет двух источников: регулярных взносов работодателей и дохода от управления уже накопленными средствами. Чем больше становится фонд, тем сложнее найти подходящие инструменты для размещения денег.
«Когда объем фонда уже не 27, а 28 трлн тенге, нужно куда-то их вкладывать. У нас эксперты, которые, наверное, не совсем хорошо думают. Они говорят: проще на депозит под 18% положить. Представляете, 27 трлн тенге положить на депозит? Нет таких банков. Экономике не нужны такие деньги, она не может их освоить, потому что нет такой экономической потребности», - заявил глава Нацбанка.
По его словам, даже если отдельные банки предлагают высокие ставки по депозитам, это не означает, что они способны принять весь объем пенсионных активов. Поэтому Нацбанку приходится распределять вложения между разными эмитентами, видами активов и валютами.
Почему пенсионные деньги инвестируют за рубежом
Казахстанский рынок ценных бумаг пока недостаточно развит, чтобы разместить на нем все пенсионные накопления. Поэтому инвестировать только внутри страны, в том числе через депозиты и облигации, физически невозможно.
«Нам приходится диверсифицировать свои вложения - по эмитентам, классам активов и валютам. Инвестировать 27 трлн тенге только во внутренние активы, будь то депозиты или ценные бумаги, просто не представляется возможным. Поэтому нам физически необходимо искать внешние активы», - пояснил Сулейменов.
Часть средств должна приносить доход в иностранной валюте. По словам главы Нацбанка, это помогает защищать пенсионные накопления от валютного риска.
Почему укрепление тенге не означает убыток
Валютная составляющая портфеля влияет на то, как выглядит доходность накоплений в тенге. Когда национальная валюта укрепляется, стоимость зарубежных активов при пересчете в тенге может снижаться.
«Вместе с курсом валюты будет колебаться и пересчет в тенге. Но это не значит, что что-то теряется или уменьшается. Это просто оценка при пересчете по курсу. Она может меняться, но сама ценность остается», - объяснил Сулейменов.
Он предложил оценивать результат в той валюте, в которой вложены деньги.
«Если мы из $100 тысяч сделаем к концу года $110 тысяч, это будет $110 тысяч. Если мы из $100 тысяч сделаем $90 тысяч - вот тогда это убыток. Мы должны это признать и сказать, что неправильно управляли. Но если мы из $100 тысяч сделали $105 тысяч, $107 тысяч или $112 тысяч, то мы свою работу выполняем», - сказал глава Нацбанка.