
Как накопить ребенку на квартиру к 18 годам: 5 советов инвестора для родителей

Практикующий инвестор Турар Абди специально для Digital Business подготовил подробный гайд для родителей о том, как постепенно сформировать капитал ребенку к совершеннолетию. В списке – банковский депозит, зарубежные фондовые рынки, «Нацфонд – детям», образовательные накопления AQYL и «Келешек», а также детский депозит «Арнау».
Многие родители хотят к совершеннолетию ребенка накопить деньги на образование, первоначальный взнос за квартиру или просто создать финансовую подушку, которая поможет ему начать самостоятельную жизнь. При этом, по мнению инвестора, для старта необязательно иметь крупную сумму. В долгосрочных накоплениях на ребенка важную роль играют время и сложный процент.
Далее пять инструментов, которые, по его мнению, стоит рассмотреть родителям.

1. Сложный процент: начинать можно еще в детстве
Первый совет инвестора – не откладывать начало накоплений до того момента, когда появится «лишняя» крупная сумма.
Абди предлагает посмотреть на обычный банковский депозит и регулярное пополнение на 50 000 тенге в месяц. В его расчете учитывается, что нынешние высокие ставки не будут сохраняться постоянно: в качестве средней ставки он использует 15% с последующим снижением на 0,5 процентного пункта каждый год.
В зависимости от возраста ребенка картина получается разной.
Если начать откладывать, когда ребенку 14 лет, за четыре года родители внесут из собственного кармана 2,4 млн тенге. Банк начислит около 887 тысяч тенге. По расчету эксперта, итоговая сумма составит около 3,2 млн тенге. Этого, как считает инвестор, хватит на хороший ноутбук, первое авто с пробегом, но не на оплату престижного вуза.
Если начать в семь лет и копить 11 лет, собственные взносы составят 6,6 млн тенге, а итоговый капитал – около 14,4 млн тенге. Банк принесет вам 7,8 млн тенге. То есть больше, чем вы вложитесь сами.
А если открыть счет практически с рождения и откладывать по 50 000 тенге в месяц в течение 18 лет, родители внесут 10,8 млн тенге. По расчету Абди, итоговый капитал может составить около 32,8 млн тенге:
«Разница между стартом в 14 лет и стартом в 1 месяц – это не просто разница в сумме вложений. Это разница в десятилетиях работы сложного процента, который делает основную работу за вас».

При этом приведенные суммы являются расчетным сценарием эксперта, а не гарантированной доходностью: фактический результат будет зависеть от ставок, условий конкретного продукта и регулярности пополнений.
2. Зарубежные фондовые рынки: инвестировать в мировую экономику
Второй инструмент – зарубежный фондовый рынок. Абди предлагает рассматривать широкий индексный ETF вместо попыток самостоятельно угадывать отдельные акции, которые могут вырасти.
В качестве примера он приводит VT – Vanguard Total World Stock Index Fund, который дает доступ к широкому кругу компаний разных стран.
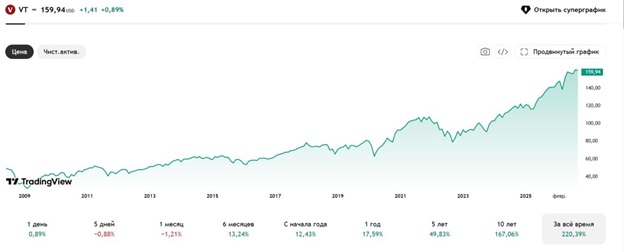
Логика здесь простая: родитель регулярно покупает долю глобального фонда и рассчитывает на долгосрочный рост мирового рынка, а не пытается заработать на краткосрочных колебаниях отдельных бумаг.
«Вам не нужно быть волком с Уолл-стрит или угадывать акции, которые выстрелят. Достаточно регулярно покупать один глобальный индексный фонд. Покупая одну акцию VT, вы автоматически становитесь микро-акционером в 9 000 крупнейших компаниях из 47 стран мира (США, Китай, Япония, Европа). Вы буквально покупаете долю во всей мировой экономике. Мир развивается – ваши деньги растут», – пояснил он.
Эксперт также приводит исторический пример: если бы инвестор с 2008 года вкладывал по $100 в месяц и реинвестировал дивиденды, то внес бы $22 000, а стоимость портфеля в приведенном им сценарии составила бы $68 497.
Однако здесь важно разделять исторический пример и прогноз. Доходность фондового рынка не гарантирована, а стоимость ETF может как расти, так и снижаться. Сам Vanguard отдельно указывает, что ETF подвержены рыночной волатильности и прошлые результаты не гарантируют будущую доходность.
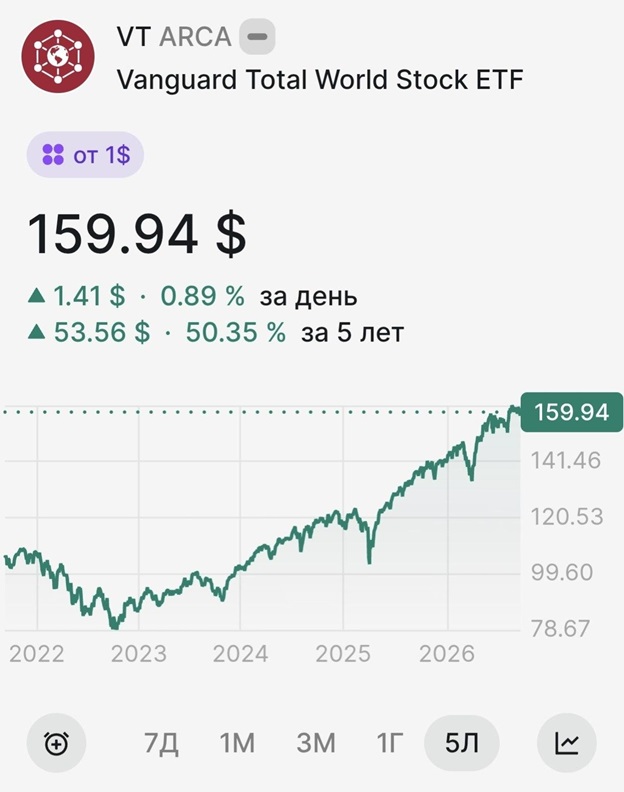
Отдельно Абди обращает внимание на стратегию регулярных покупок – DCA, или усреднение стоимости. Ее идея заключается в том, чтобы покупать активы регулярно независимо от ситуации на рынке.
«Акция VT стоит в районе 160 долларов, но сегодня через казахстанские брокерские приложения (например, Tabys Pro) реализована функция дробных акций. Это значит, что вам не нужно копить сотни долларов - вы можете инвестировать в мировые рынки хоть $10, хоть $50 в два клика со смартфона», – посоветовал эксперт.
3. «Нацфонд – детям»: капитал, который уже формируется
Третий инструмент родителям даже не нужно самостоятельно открывать. В Казахстане действует программа «Нацфонд – детям», в рамках которой несовершеннолетним гражданам ежегодно начисляются целевые требования за счет инвестиционного дохода Национального фонда.
По итогам 2026 года каждому ребенку начислили $130,71. Для детей, которые участвуют в программе с 2024 года, общая сумма накоплений за три года с учетом инвестиционного дохода составила $370,56.
Средства продолжают инвестироваться до достижения ребенком 18 лет. После совершеннолетия их можно использовать на улучшение жилищных условий или оплату образования в соответствии с правилами программы.
Абди советует воспринимать эти деньги как базовый капитал, который формируется независимо от ежемесячных накоплений родителей:
«Вам не нужно ничего открывать – счета создаются автоматически».
При этом сумма ежегодного начисления не является фиксированной на будущее: она зависит от инвестиционного дохода Национального фонда.
4. AQYL и «Келешек»: деньги на образование
Если главная цель родителей – оплатить ребенку обучение, эксперт рекомендует обратить внимание на образовательные накопления.
Система «Келешек» реализуется на базе Государственной образовательной накопительной системы. Для детей, которым в соответствующем году исполняется пять лет, предусмотрен стартовый образовательный капитал в размере 60 МРП, а для детей-сирот – 120 МРП. В 2026 году 60 МРП составляют 259 500 тенге, поскольку размер МРП установлен на уровне 4 325 тенге.
Кроме того, предусмотрена государственная премия: 5% для всех участников и 7% для отдельных социально уязвимых категорий. Для большинства семей обязательный минимальный ежегодный взнос составляет 24 МРП, для детей из социально уязвимых категорий – 12 МРП.
«Если ваша главная цель – накопить на университет, то держать деньги на обычном депозите невыгодно. Для этого существует система образовательных вкладов AQYL, которая с недавнего времени усилена программой «Келешек»», – пояснил инвестор.
При получении ребенком государственного образовательного гранта накопленные средства можно использовать на другие образовательные цели, продолжить накопления, а в предусмотренных законодательством случаях – направить на улучшение жилищных условий или получить деньги при соблюдении соответствующих условий.
5. Детский депозит «Арнау»: накопления на жилье
Пятый вариант – детский депозит «Арнау» в Отбасы банке. Он рассчитан именно на долгосрочное накопление на жилье.
По актуальным условиям банка, вознаграждение по депозиту составляет 2% годовых, а государственная премия – 20% на сумму накоплений за год в пределах 200 МРП.

При накоплении не менее 10 лет, формировании 50% договорной суммы и достижении необходимого оценочного показателя владелец депозита после достижения 18 лет может получить жилищный заем по ставке 2% годовых.
То есть речь идет не о том, что родители обязательно накопят стоимость всей квартиры. Механика скорее позволяет заранее создать ребенку жилищные накопления и получить доступ к льготному займу при выполнении условий программы.
«Жилье – самая острая проблема для молодежи. Если вы хотите, чтобы к совершеннолетию у ребенка была своя квартира, вам подойдет депозит «Арнау» от Отбасы банка», – советует эксперт.
Как распределить деньги между инструментами
По мнению Абди, необязательно выбирать что-то одно. Напротив, разные инструменты можно использовать для разных целей:
«Вообще не стоит выбирать только один инструмент. По возможности надо пользоваться ими всеми».
Его подход выглядит следующим образом:
База – использовать возможности программы «Нацфонд – детям», которая формирует капитал автоматически.
Образование – рассмотреть AQYL и «Келешек», если приоритетом является оплата обучения и получение предусмотренной государством поддержки.
Жилье – использовать долгосрочные накопления в «Арнау», если задача семьи связана с будущей покупкой недвижимости.
Долгосрочные инвестиции – часть средств при соответствующем уровне риска направлять в глобальные фондовые инструменты.
Главная идея стратегии – не ждать момента, когда у семьи появится несколько миллионов тенге, а превратить накопления в регулярную финансовую привычку.
«Сделайте эти небольшие инвестиции своей ежемесячной рутиной. И тогда на совершеннолетие вы подарите ребенку не просто конверт с деньгами, а настоящую свободу выбора и финансовый трамплин в самостоятельную жизнь», – резюмировал эксперт.
От редакции: приведенные расчеты и рекомендации принадлежат Турару Абди. Они не являются гарантией доходности. Условия банковских продуктов, государственных программ, комиссий и инвестиционных инструментов необходимо проверять непосредственно перед вложением средств.
Подробнее о других темах эксперт пишет в своем Telegram-канале.