
Через 2 дня казахстанцам предложат разделить депозиты, чтобы заработать больше, но с рисками
Фото: Екатерина Малама
С 1 октября 2026 года валютные депозиты в Казахстане будут становиться привлекательнее. Предельная ставка по сберегательным вкладам в иностранной валюте сроком более 12 месяцев вырастет с 1% до 2,5% годовых. Информацию для Digital Business официально подтвердили в КФГД. Там же предупредили о рисках, а подробности для читателей рассказал лично председатель фонда Адиль Утембаев.
Начнем 1 октября
КФГД сообщил о поэтапной либерализации регулирования ставок по валютным вкладам. Первый этап касается только сберегательных депозитов в иностранной валюте сроком свыше 12 месяцев. Для них предельная ставка с 1 октября составит 2,5% годовых вместо нынешних 1%.
Речь идет о «предельной ставке» (она не является обязательной). Банки сами решают, какую доходность предлагать по своим депозитным продуктам.
Для остальных валютных вкладов пока ничего не меняется: по срочным и несрочным депозитам на любой срок, а также по сберегательным вкладам сроком до 12 месяцев предельная ставка остается на уровне 1% годовых.
Сколько можно заработать с 5 млн тенге
Посчитаем на простом примере.
По курсу 443,5 тенге за доллар, который берем на 28 сентября, 5 млн тенге - это около $11 274. Если представить, что банк предложит по такому депозиту максимальные 2,5% годовых, то через год на счете будет около $11 556.
То есть доход составит примерно $282. Но в тенге итоговая сумма будет зависеть уже не от банка, а от курса доллара через год. Если через год доллар будет стоить те же 443,5 тенге, эти $11 556 превратятся примерно в 5,12 млн тенге.
Получается 120 тысяч тенге дохода относительно первоначальных 5 млн.
Но курс может быть совершенно другим.
Например:
При курсе 400 тенге за доллар $11 556 будут стоить около 4,62 млн тенге.
- При курсе 430 тенге - около 4,97 млн тенге.
- При курсе 443,5 тенге - около 5,12 млн тенге.
- При курсе 460 тенге - около 5,32 млн тенге.
- При курсе 500 тенге - около 5,78 млн тенге.
Большой нюанс
У валютных депозитов есть важное психологическое ограничение, о котором стоит помнить тем, кто решит разделить свои сбережения. КФГД гарантирует возврат валютных вкладов только в пределах 5 млн тенге на одного вкладчика в одном банке, включая начисленное вознаграждение.
То есть если на долларовых, евровых или других валютных счетах в одном банке хранится сумма, эквивалентная, например, 8 млн тенге, полностью защищены системой гарантирования будут только 5 млн. Остальная сумма при возможной ликвидации банка гарантией КФГД не покрывается.
Для сравнения, по сберегательным вкладам в тенге (включая вознаграждение (депозиты без досрочного снятия)) максимальная сумма гарантии составляет 20 млн тенге, а по другим тенговым депозитам, текущим счетам и картам (включая вознаграждение, а также по текущим счетам и платежным картам в теңге) - 10 млн тенге.
В системе гарантирования участвуют 20 банков
- АО «Банк ЦентрКредит»
- АО «Народный Банк Казахстана»
- АО «Нурбанк»
- АО «Kaspi Bank»
- АО «Altyn Bank» (ДБ China CITIC Bank Corporation Limited)
- АО «Евразийский банк»
- АО «Alatau City Bank»
- АО «ForteBank»
- АО «Bereke Bank» (ДБ Lesha Bank LLC (Public))
- АО «Жилищный строительный сберегательный банк «Отбасы банк»
- АО «ДБ «Казахстан-Зираат Интернешнл Банк»
- АО ДБ «Банк Китая в Казахстане»
- АО «Торгово-промышленный банк Китая в г. Алматы»
- АО «Home Credit Bank» (ДБ АО «ForteBank»)
- АО «Шинхан Банк Казахстан»
- ДО АО Банк ВТБ (Казахстан)
- АО «Фридом Банк Казахстан»
- АО «Банк «Bank RBK»
- АО «Коммерческий банк БиЭнКей»
- АО «KMF Банк»
Разъяснения председателя КФГД
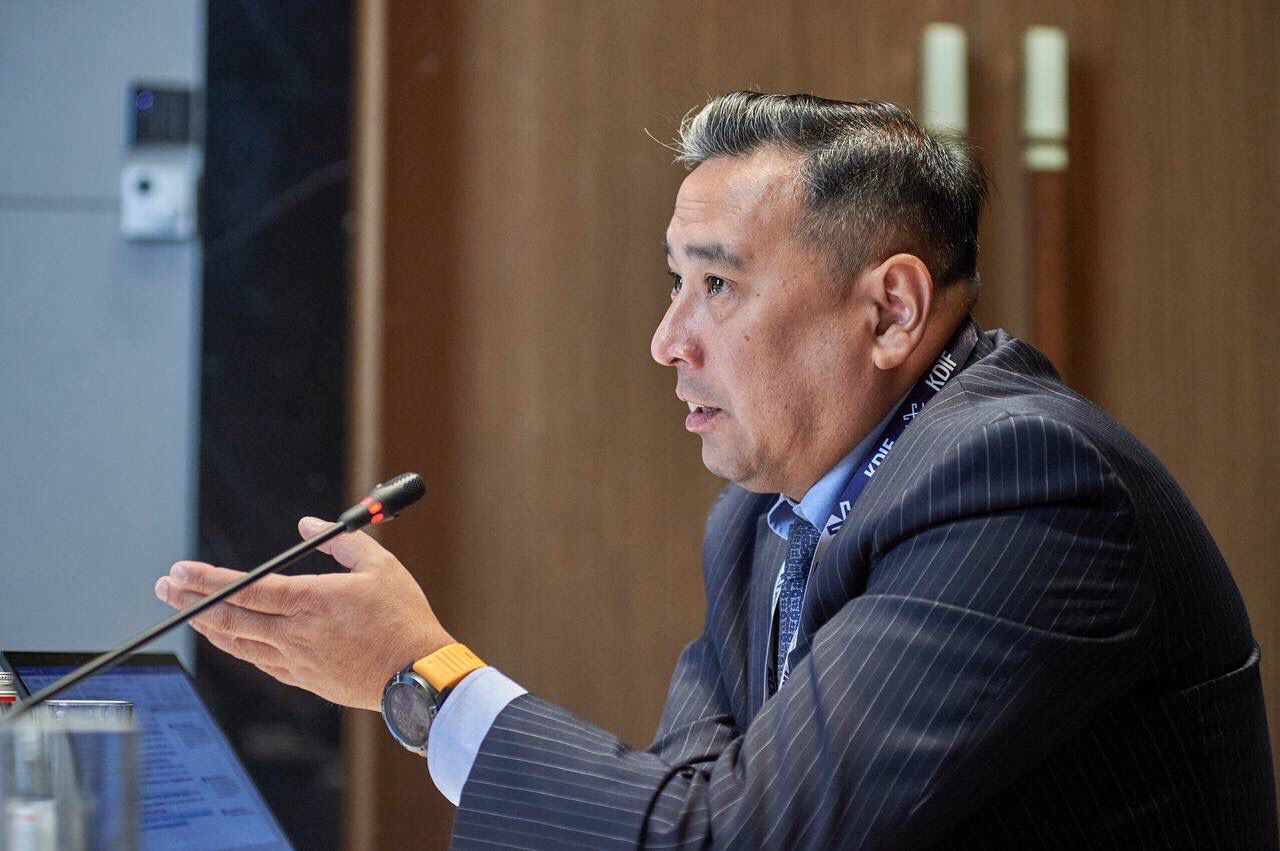
Фото: Валерий Аяпов
Председатель фонда Адиль Утембаев подчеркивает, что у сберегательных вкладов есть свои особенности.
«Для населения хотелось бы отметить следующие моменты. Например, сберегательные вклады имеют жесткие ограничения по снятию. Во-первых, это ограничение в 30 календарных дней, т.е если вы захотите досрочно расторгнуть сберегательный вклад - вы уведомите банк, и банк выдаст вам ваши деньги только по истечении 30 дней. При этом, если идет досрочное расторжение вклада, это означает практически полную потерю вознаграждения. Считаю, что это очень важный аспект, который необходимо учитывать особенно для тех, кто ранее никогда не привлекал сберегательный вклад», - говорит Утембаев.
Второй момент - это возможность права пополнения.
«Многие банки предлагают сберегательные депозиты без права пополнения: положив определенную сумму, вы не сможете ее увеличить в течение срока депозита. На это нужно обращать внимание при заключении вклада», - акцентирует собеседник.
И третий момент – автопролонгация.
«У многих банков существует условие, что если вы не закрыли вклад и по истечении его срока, он автоматически пролонгируется (продлевается), но он может быть пролонгирован согласно законодательству на более худших условиях – с более низкой ставкой или вообще со ставкой вклада до востребования 0,1%. Обращайте внимание на эти нюансы», - советует председатель КФГД.
Стоит ли уходить в валюту
Адиль Утембаев рекомендует не принимать поспешных решений.
«На самом деле, в текущем моменте, теңговые инструменты предлагают более высокую доходность и с запасом перекрывают инфляцию. Так, по срочным и сберегательным вкладам в теңге ставки во многих банках достигают 20%.
Еще раз хотел бы подчеркнуть, что любые изменения, которые мы проводим сейчас, не затрагивают устойчивость КФГД и готовность КФГД гарантировать вклады. Наш специальный резерв составляет более 1,7 триллиона теңге. Это 5,7% от общего объема гарантируемых депозитов при целевом законодательном уровне в 5%.
Также хотелось бы напомнить, что по всем валютным вкладам, вне зависимости - сберегательный, срочный или несрочный - наша гарантия составляет 5 миллионов теңге. По теңговым депозитам гарантия выше. Так, по сберегательным вкладам в теңге гарантия составляет 20 миллионов теңге, по остальным вкладам в теңге, включая срочные, гибкие, текущие и карточные счета гарантия составляет 10 миллионов теңге. При этом совокупная гарантия на один банк составляет 20 миллионов теңге с учетом лимитов по каждому виду вклада», - заключил собеседник.