
Государство делит с вкладчиками ответственность за сохранность пенсионных активов. Почему так происходит?
Казахстан реформирует систему управления пенсионными накоплениями. Начиная с 7 сентября 2026 года граждане могут передавать частным управляющим (УИП) до 100% своих пенсионных активов и самостоятельно выбирать стратегию инвестиций. До этого передавать УИП можно было не более 50% накоплений, сформированных за счет обязательных (ОПВ), добровольных (ДПВ) и обязательных профессиональных пенсионных взносов (ОППВ). Изменения не коснутся обязательных пенсионных взносов со стороны работодателей, которые остаются в полном распоряжении ЕНПФ.
DB Insight разбирается, чего будущим пенсионерам стоит ждать, на что необходимо обратить внимание, чтобы суметь сохранить и приумножить свои накопления, и что об этом всем думают отраслевые эксперты.
Что и почему меняется
Пенсионная система состоит из государственной, солидарной и накопительной частей. Реформа нужна для того, чтобы постепенно заместить солидарный компонент накопительным механизмом. Базовый компонент предусмотрен для всех категорий граждан, тогда как солидарная пенсия зависит от трудового стажа до 1 января 1998 года. Для людей, которые не имеют такого опыта, критическое значение приобретает накопительная составляющая.
«Пенсионная модель Казахстана заимствованная, мы её сами не придумывали. В целом она работает, она основана на тех сбережениях, которые ты имеешь. Эти сбережения вкладываются в определенные бумаги, то есть приносят инвестиционный доход, и, в общем-то, что накопил, то ты и будешь получать», – объясняет экономист Арман Бейсембаев.
Инвестиционная политика по пенсионным активам ЕНПФ определяется Нацбанком. Важно: ранее государство брало на себя обязательства покрывать отрицательную разницу в том случае, если объем накоплений рос медленнее инфляции. Теперь существенная часть ответственности за выбор стратегии переходит к вкладчикам, поскольку они могут самостоятельно распределять накопления между несколькими управляющими и выбирать инвестстратегию.
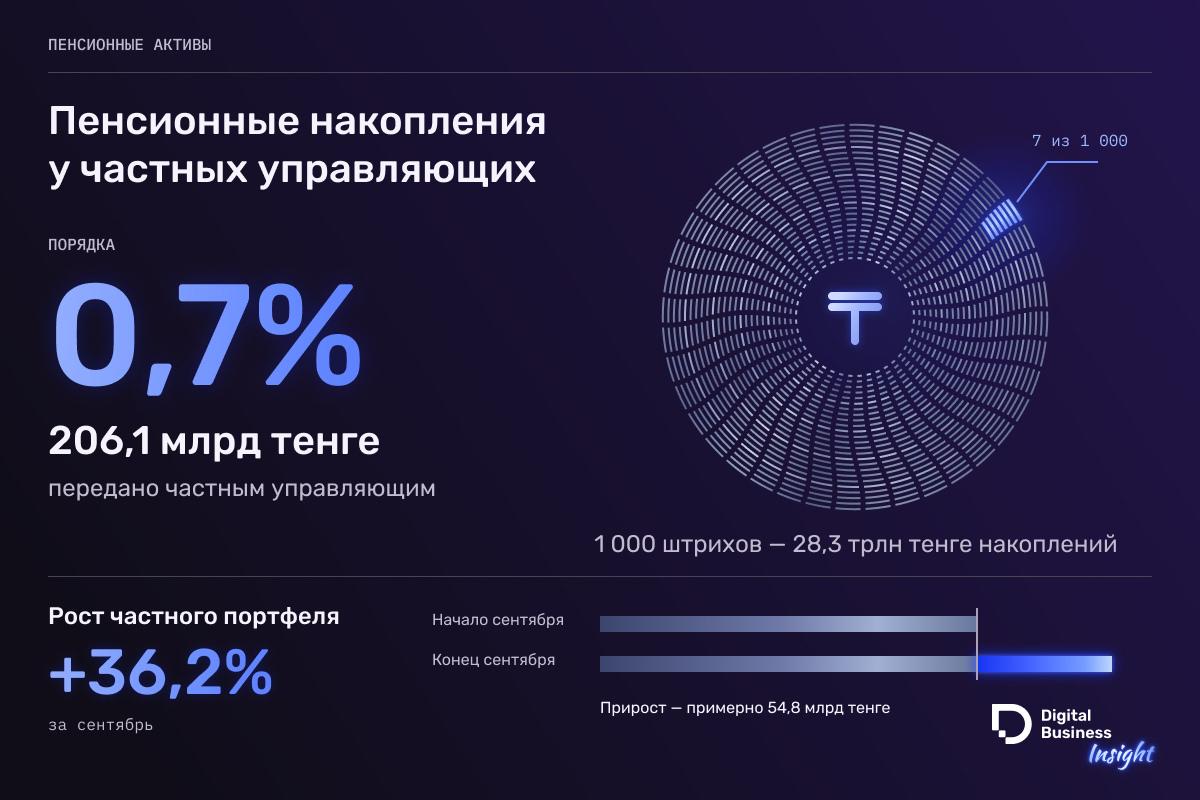
По состоянию на 1 октября 2026 года общий объем пенсионных накоплений казахстанцев оценивался в 28,3 трлн тенге, из которых частным управляющим передали только 206,1 млрд, что составляет всего порядка 0,7%. Тогда как большая часть по-прежнему находится под управлением Национального банка.
Тем не менее, нововведения уже влияют на распределение активов между управляющими: за сентябрь 2026 портфель УИП вырос примерно на 54,8 млрд тенге, или на 36,2%, что отражает повышение интереса к частному управлению.
Отчасти это объясняется тем, что УИПы обгоняют Нацбанк по доходности. Согласно данным официальной отчетности, ЕНПФ показал доходность на уровне 2,6%, в то время как все пять частных УИП, имеющих сопоставимую годовую историю управления, продемонстрировали более высокий рост.

Наибольший результат за период показала компания «Сентрас Секьюритиз» – 13,95%. Получается, что её доходность превысила показатель основного портфеля Нацбанка на 11,31 п.п. Далее следуют: Alatau City Invest с результатом 9,46%, BCC Invest – 8,75%, Halyk Finance – 8,22% и Halyk Global Markets – 7,92%.
Во что вкладывают деньги
«Как распределяют активы, какие у нас правила управления пенсионными накоплениями? В этих вопросах УИПы и Нацбанк действуют примерно в одном стиле. Тогда почему, например, у частников доходность порой выше, чем у госоператора? Причина в масштабе: чем меньше портфель, тем им легче управлять. То есть и риски распределять проще, – говорит экономист Расул Рысмамбетов. – Если на небольшом портфеле легко получить хорошую доходность, то с десятикратным ростом портфеля, предположим, сложность управления возрастает в разы. Кроме того, госоператор в лице Нацбанка постоянно вынужден вкладываться в государственные ценные бумаги, поскольку ЕНПФ финансирует бюджетный дефицит».

По состоянию на начало октября 2026 года около 43,3% основного пенсионного портфеля Нацбанка приходилось на государственные ценные бумаги Минфина РК. 8,3% занимали облигации квазигосударственных компаний. Ещё 41,1% пенсионного портфеля Нацбанка приходится на активы, номинированные в долларах США. В их числе могут быть иностранные государственные и корпоративные облигации, акции и другие ценные бумаги. Часть этих средств находится в индексном управлении, в том числе с привлечением международных инвестиционных компаний.
Подобная структура обеспечивает достаточную диверсификацию активов, но при этом делает портфель чувствительным к волатильности курса национальной валюты. В силу укрепления тенге в первом полугодии 2026 года именно валютный фактор оказал влияние на доходность портфелей.
Отметим, что отдельный портфель Нацбанка, сформированный за счет пенсионных взносов ОПВР, показал доходность в 19,2%, что выше результатов всех частных управляющих. Это произошло потому, что портфель почти полностью размещен в государственных ценных бумагах Минфина и компаний квазигоссектора, а они имели более высокую номинальную доходность за счет высокой базовой ставки Национального банка. Однако на этот портфель приходится всего 5,05% пенсионных активов ЕНПФ, или 1,43 трлн тенге.
«Когда Нацбанк оперирует, допустим, суммой в 10 триллионов тенге, это совершенно другая история: портфелей такого размера и состава на рынке может попросту не существовать. По этой причине диверсификация крупных активов представляет собой целую науку, – говорит Рысмамбетов. – Если бы отечественным игрокам было запрещено вкладывать средства внутри страны, результаты могли бы сильно отличаться, причем как в большую, так и в меньшую сторону, особенно учитывая текущую глобальную волатильность».
Кто защищает накопления от инфляции
Хотя УИПы обогнали основной портфель Нацбанка по номинальной доходности, не все из них смогли показать реальный рост. Потому как ключевым показателем эффективности остается реальная доходность, то есть прибыль от инвестиционной деятельности с учетом инфляции.

Годовая инфляция в Казахстане по итогам сентября 2026 года составила 9,3%. Расчеты показывают, что при номинальной доходности 2,6% реальная доходность портфеля, сформированного Нацбанком, равна приблизительно -6,1%.
Но оценивать эффективность пенсионной системы по результатам за один год неправильно. Инвестиционный горизонт для инвестиционных компаний составляет десятилетия, поэтому краткосрочные колебания не должны определять выбор УИП. Арман Бейсембаев считает, что отрицательная реальная доходность в отдельные годы – совершенно обычная ситуация для финансового рынка.
«Я не думаю, что эта история будет хронической и постоянной. В отдельные годы в любом случае предполагать, что доходность, получаемая от управления пенсионными активами, будет меньше инфляции, – это нормальная рыночная ситуация, в этом нет совершенно ничего удивительного», – говорит Бейсембаев. Он напоминает, что периоды, когда инфляция превышала доходность пенсионных активов, случались, в частности в 2022 году. Экономист допускает, что последующие более успешные годы, вероятно, компенсируют часть потерь.
Отдельно отметим, что в рамках новой пенсионной реформы государство отменяет гарантию по сохранности накоплений с учетом уровня инфляции. Произойдет это в начале 2027 года. Если рост накоплений отстанет от роста цен, разница не будет компенсирована за счет средств республиканского бюджета. Такое решение отчасти объясняет и большую свободу для вкладчиков в управлении своими пенсионными накоплениями.
Арман Бейсембаев связывает пересмотр гарантий прежде всего с состоянием государственных финансов. По его мнению, бюджетный дефицит заставляет государство сокращать свои долгосрочные обязательства, в том числе связанные с компенсацией инфляционных потерь.
«Понятно по какой причине государство хочет снять с себя эти пенсионные обязательства, речь о хроническом дефиците госбюджета. А тут ещё и вот эта государственная гарантия. Суть государственной гарантии же заключается в том, что тебе просто докидывают необходимые деньги, если инвестиционный доход оказался ниже инфляции. Вот эту разницу покрывало раньше государство из бюджета, теперь денег на это нет и, скорее всего, не будет», – считает экономист.
Три инвестиционные стратегии
Следующий этап реформирования пенсионной системы связан с возможностью для вкладчиков самостоятельно определять инвестиционную стратегию. В конце октября 2026 года АРРФР позволило УИП предлагать гражданам до трех типов инвестиционных портфелей: консервативный, умеренный и рискованный.

Ограничения распространяются и на валютную составляющую портфелей: при консервативной стратегии максимальная доля активов в иностранных валютах установлена на уровне 40%, при умеренной – 70%, тогда как при рискованной – 80%.

Новая модель создает почву для роста конкуренции между управляющими. Ранее УИПы фактически предлагали единый инвестиционный портфель всем категориям вкладчиков, теперь же они смогут конкурировать не только по общей доходности, но и по эффективности отдельных стратегий. При этом наличие трёх категорий портфелей не значит, что каждая компания обязательно предложит все три. Что касается комиссий УИП, их предельный размер на текущий момент ограничен 7,5% от инвестиционного дохода.
Кто возместит инвестиционные потери
Ранее государство гарантировало сохранности накоплений с учетом инфляции. При передаче средств частным управляющим применяется другой механизм защиты, который обязует УИП обеспечивать минимальную доходность, определяющуюся относительно соответствующего рыночного ориентира – бенчмарка. Так, согласно новым правилам, для консервативного портфеля минимальный показатель составляет 90% доходности соответствующего индекса, для умеренного – 85%, для рискованного – 80%.
Если по итогам установленного периода фактическая доходность окажется ниже минимальных значений, управляющая компания должна будет компенсировать разницу за свой счет. Такая гарантия не обеспечивает защиты накоплений от инфляции, так как все будет зависеть от бенчмарка. При неблагоприятной рыночной ситуации показатель может быть низким или даже отрицательным. Однако механизм все же защищает вкладчика от серьезного отставания результатов УИП от рыночного ориентира.
«При управлении пенсионными активами надо помнить одно: во главу угла ставится сохранность, а не доходность. Конечно, отлично, когда есть хорошая доходность, которая будет обгонять инфляцию, но если этой доходности нет, перед пенсионными управляющими стоит главная задача – не потерять деньги», – говорит Арман Бейсембаев.
Расширение инвестиционного выбора ставит перед вкладчиками вопрос о том, насколько они готовы самостоятельно оценивать эффективность стратегий и риски. Для этого нужно: сравнивать результаты работы управляющих за несколько лет, структуру портфелей, комиссии и возможные потери в периоды рыночной нестабильности.
Одним из преимуществ для Казахстана Бейсембаев считает демографическую ситуацию. На рынок труда выходит многочисленное поколение граждан, родившихся после 2000 года, что может поддерживать поступление пенсионных взносов и экономическую активность. Однако демографический рост сам по себе не гарантирует достаточных пенсий. Для этого необходимы официальная занятость, регулярные взносы и рост реальных доходов населения. Особенно серьёзной проблемой Бейсембаев считает недостаточные пенсионные накопления значительной части граждан.
«У обычных граждан, у которых зарплата сильно ниже, пенсионных накоплений хронически не хватает», – говорит он.
Кроме того, эксперт критически оценивает массовое использование пенсионных изъятий на улучшение жилищных условий и лечение. Он признает, что покупка недвижимости, например, может быть вполне разумным финансовым решением, однако напоминает: изъятые средства перестают участвовать в пенсионном инвестировании. По его мнению, граждане, которые используют накопления досрочно, должны учитывать возможное сокращение будущих выплат и заранее искать дополнительные источники дохода в старости.
Этот аргумент немаловажен для оценки деятельности УИП. Высокая инвестиционная доходность не способна полностью компенсировать недостаток пенсионных взносов, если человек длительное время работает неофициально, получает небольшую зарплату или изъял средства.
При этом изменение механизма госгарантии не отменяет всех обязательств государства перед людьми, вышедшими на пенсию. Базовые пенсионные выплаты сохранятся, а номинальная сохранность внесенных взносов продолжит гарантироваться в предусмотренном законодательством порядке. Более того, государство регулярно индексирует базовый компонент пенсии, что частично поддерживает благосостояние пенсионеров.