
IamForexTrader: как укрепление тенге влияет на сбережения
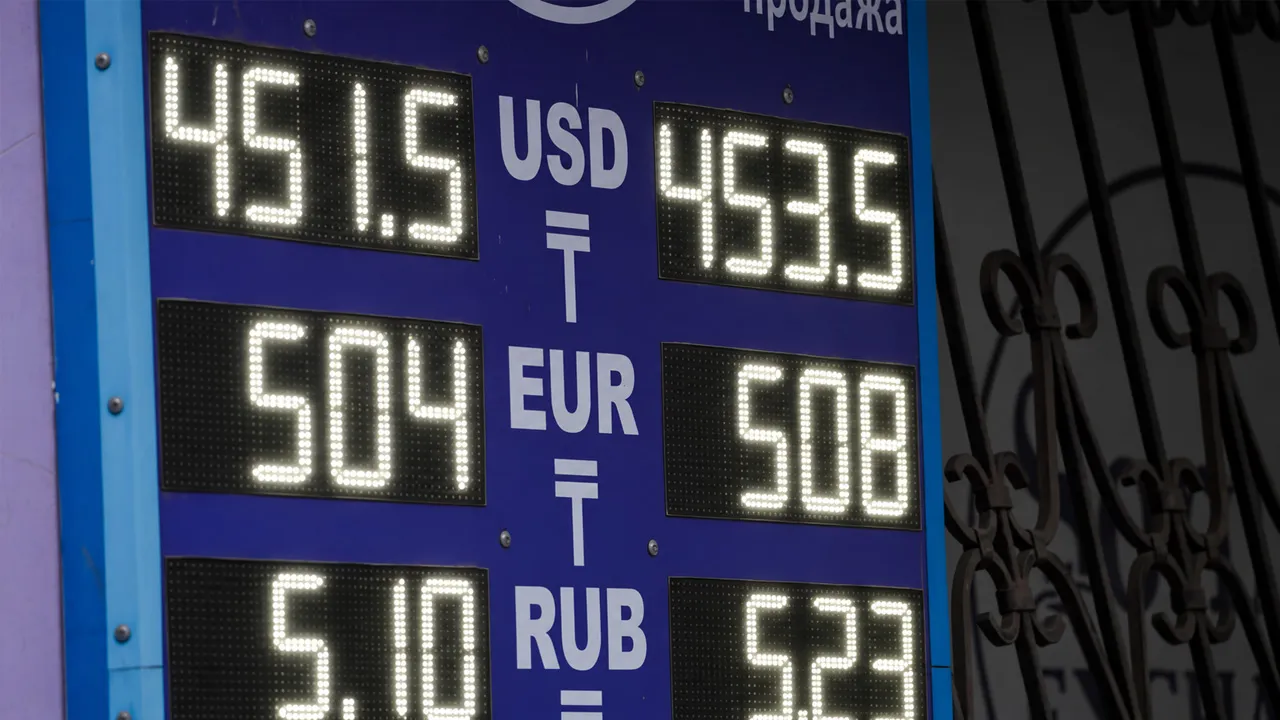
Казахстанский тенге демонстрирует заметное укрепление, а инфляция в стране продолжает замедляться. По итогам первых девяти месяцев 2026 года национальная валюта укрепилась на 13,7%. Одновременно годовая инфляция в сентябре снизилась до 9,3% против 9,8% в августе.
Такая динамика создает новые условия для валютного рынка, банковских вкладов и личных сбережений. Однако укрепление тенге не означает, что доллар продолжит дешеветь, а цены на товары автоматически снизятся. О факторах, определяющих ситуацию на валютном рынке Казахстана, рассказал Николай Заваров, финансовый аналитик проекта IamForexTrader, специализирующегося на анализе валютного рынка, сравнении торговых условий и подготовке рейтингов форекс-брокеров.
Что происходит с тенге и инфляцией
Укрепление национальной валюты стало одним из наиболее заметных процессов на финансовом рынке Казахстана. Если осенью прошлого года стоимость доллара достигала рекордных значений, то в октябре 2026 года американская валюта торговалась уже в районе 450 тенге.
На ситуацию влияют сразу несколько обстоятельств: экспортные поступления, мировые цены на сырье, движение капитала, спрос на иностранную валюту и денежно-кредитная политика Национального банка.
Одновременно в стране продолжается замедление инфляции. По информации Бюро национальной статистики, в сентябре годовой рост потребительских цен составил 9,3%. Продовольственные товары за год подорожали на 8,5%, непродовольственные — на 11%, а платные услуги — на 8,9%.
Снижение темпов инфляции свидетельствует об ослаблении ценового давления. При этом важно понимать: замедление инфляции не означает общего снижения цен. Большинство товаров и услуг продолжают дорожать, но в среднем медленнее, чем раньше.
В сентябре Национальный банк Казахстана установил базовую ставку на уровне 16,25% годовых, продолжив цикл смягчения денежно-кредитной политики.
Почему укрепление тенге не гарантирует дальнейшего падения доллара
По мнению аналитиков, текущую динамику валютного рынка нельзя рассматривать как гарантию продолжительного укрепления национальной валюты.
На курс тенге воздействуют как внутренние экономические процессы, так и внешние обстоятельства. Например, изменение мировых цен на нефть способно повлиять на экспортные доходы Казахстана, а увеличение спроса на иностранную валюту со стороны импортеров — изменить баланс на внутреннем рынке.
«Укрепление тенге — позитивный сигнал, но делать вывод о дальнейшем движении курса только на основании последних изменений было бы преждевременно. Валютный рынок зависит от целого комплекса факторов: инфляции, экспортной выручки, денежно-кредитной политики и внешнеэкономической ситуации. Поэтому важнее оценивать устойчивость текущих тенденций, а не пытаться определить одну точную цифру будущего курса доллара», — комментирует Николай Заваров.
Экспертный подход особенно важен в периоды заметных валютных колебаний. Краткосрочное укрепление национальной валюты может смениться коррекцией даже при относительно стабильных внутренних экономических показателях.
Кроме того, необходимо различать официальный курс, биржевые котировки и фактическую стоимость покупки валюты в банках и обменных пунктах. Разница между курсами покупки и продажи увеличивает расходы при частых конвертациях.
Что укрепление тенге означает для сбережений
Изменение валютного курса непосредственно затрагивает интересы граждан, которые хранят часть накоплений в долларах, евро или тенге.
Для владельцев тенговых сбережений укрепление национальной валюты означает увеличение их стоимости в долларовом выражении. При этом доходность банковского вклада необходимо оценивать отдельно, учитывая процентную ставку, инфляцию и условия договора.
Для тех, кто хранит накопления в иностранной валюте, ситуация выглядит иначе. При снижении курса доллара тенговый эквивалент таких средств уменьшается. Однако это не обязательно означает реальную потерю покупательной способности, особенно если будущие расходы планируются в той же иностранной валюте.
По словам Николая Заварова, решения о структуре сбережений не должны основываться исключительно на краткосрочной динамике обменного курса.
«Главная задача при формировании сбережений — не угадать самый выгодный момент покупки доллара, а учитывать собственные финансовые цели. Если будущие расходы связаны с тенге, постоянный перевод накоплений в иностранную валюту может создавать дополнительные издержки. Если же человеку предстоят расходы в долларах или евро, важно учитывать и этот валютный риск», — отмечает аналитик.
Такой подход позволяет рассматривать валюту не как самостоятельную гарантию сохранности капитала, а как один из инструментов управления финансовыми рисками.
Как снижение базовой ставки влияет на вклады и кредиты
Еще один важный фактор для казахстанцев — решения Национального банка по базовой ставке.
Этот показатель влияет на стоимость денег в экономике и служит ориентиром для процентных ставок финансового сектора. При смягчении денежно-кредитной политики банки могут постепенно пересматривать условия новых депозитов и кредитных продуктов.
Однако изменение базовой ставки не приводит к немедленному и одинаковому снижению ставок для всех клиентов. Конкретные условия зависят от политики банка, срока размещения средств, вида кредита или вклада и действующих договорных обязательств.
Для вкладчиков важно учитывать не только объявленную номинальную доходность, но и ее соотношение с инфляцией. Даже высокая процентная ставка не гарантирует сопоставимого увеличения покупательной способности накоплений.
Заемщикам, в свою очередь, следует обращать внимание на полную стоимость кредита, включая комиссии и другие предусмотренные договором платежи.
Какие факторы будут определять дальнейшую ситуацию
В ближайшей перспективе важнейшими ориентирами для валютного рынка Казахстана останутся динамика инфляции, решения Национального банка, экспортные поступления и внешнеэкономическая конъюнктура.
Существенную роль также играет поведение участников рынка. Изменение спроса на иностранную валюту со стороны населения, бизнеса и финансовых организаций может усиливать краткосрочные колебания даже без резких изменений фундаментальных показателей экономики.
Укрепление тенге и замедление инфляции формируют более благоприятные условия для финансового планирования, но не устраняют неопределенность. Поэтому при принятии решений о сбережениях важно учитывать не только текущий валютный курс, но и горизонт накоплений, будущие расходы и возможные риски.
В долгосрочной перспективе именно сочетание этих факторов, а не отдельное движение доллара или изменение процентной ставки, должно лежать в основе взвешенного подхода к личным финансам.