
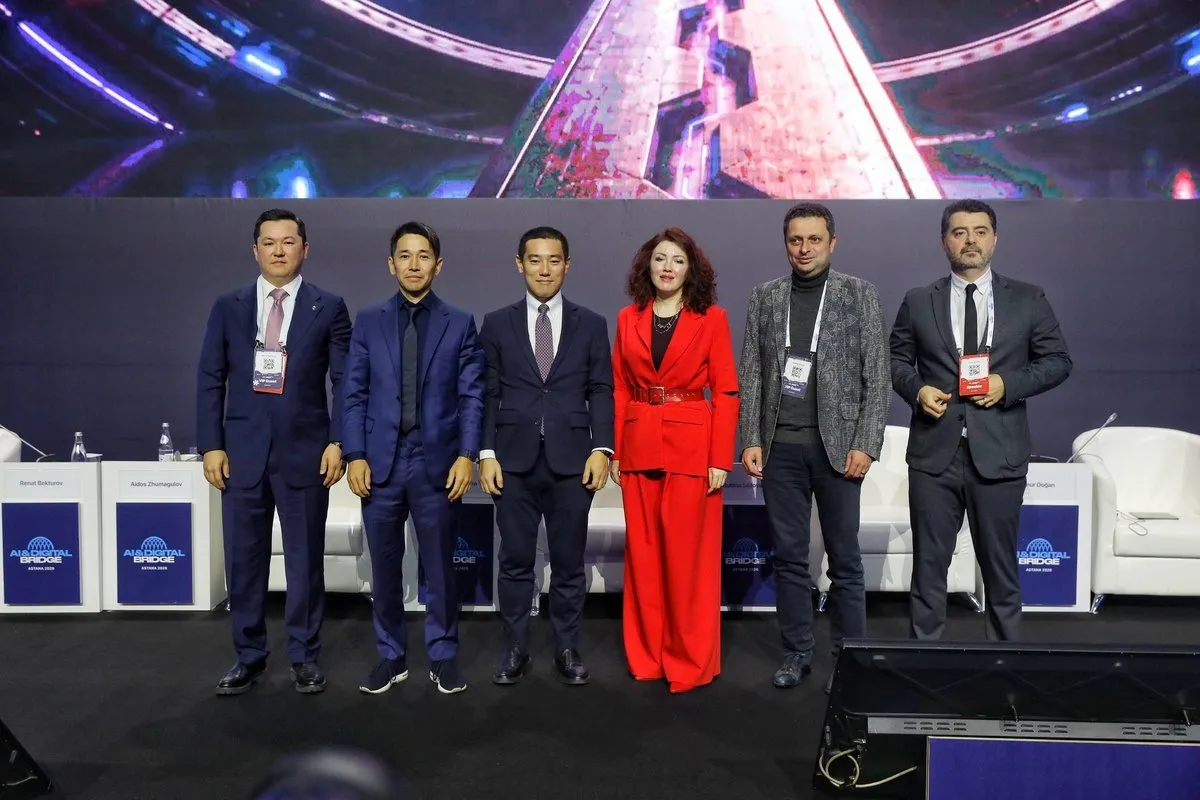
«Кто сядет в тюрьму за мошенничество, если все решения принимал AI-агент?». Спикеры AI & Digital Bridge 2026 обсуждают, как ИИ меняет банковскую сферу
Раньше на изучение до тысячи страниц финансовой документации крупного заемщика у кредитного инспектора уходило до недели. Теперь AI-агенты делают это за 40 минут, а инспектору остается проверить и утвердить результат. Но где заканчивается помощь алгоритма и начинается его решение?
На примере практики Halyk Bank и мнений глобальных экспертов AI & Digital Bridge 2026 рассказываем, как меняется финансовая инфраструктура и кто отвечает за решения алгоритмов.
Код, агенты-юристы и борьба с мошенниками – как банки используют AI
По словам спикеров AI & Digital Bridge 2026, сегодня AI пишет для банков код, готовит кредитные заключения и общается с клиентами.

Как рассказал заместитель председателя Halyk Bank Михаил Хасин, в банке использование AI «начало фактически переходить в ежедневную рутину».

Заместитель председателя Halyk Bank Михаил Хасин
Банк создал платформу, на которой сотрудники сами собирают агентов под свои задачи и делятся ими с коллегами. Вот как AI используют сегодня:
- Скоринг и персонализация. AI участвует в кредитном скоринге и подготовке индивидуальных предложений. Доля откликов на такие персональные офферы заметно выросла.
- Агенты-помощники. В банке работают множество специализированных агентов, например, агент-юрист и агент-переводчик. Все они подключены ко внутренней базе знаний. Любой сотрудник быстро находит нужную корпоративную информацию по направлению, в котором работает.
- Разработка. До 30% кода создается с помощью агентов. Агенты – аналитик, архитектор, разработчик и тестировщик – работают в цикле друг за другом и собирают новые релизы.
- Кредитование крупных клиентов. Раньше кредитные инспекторы тратили до недели на анализ тысяч страниц финансовой документации. Теперь агенты готовят проект решения за 40-60 минут, а инспектор проверяет его, утверждает или вносит правки.
«Мы всегда смотрим на экономический эффект, на P&L, чтобы это было выгодно нам и чтобы мы приумножали деньги наших клиентов», – пояснил Михаил принцип внедрения новых инструментов.
Компания Alpaca обслуживает сотни банков и брокеров в разных странах (предоставляет через API банкам и финтехам готовую брокерскую инфраструктуру для торговли акциями, опционами и криптовалютой), поэтому для Yoshi Yokokawa самой важной стала способность AI быстро адаптировать их продукт под требования местных рынков. В то же время Yoshi заметил и то, как меняются пользовательские привычки: финансовыми сервисами все чаще пользуются через голос и ИИ-ассистентов.

CEO Alpaca Yoshi Yokokawa
Onur Doğan сообщил, что в Mastercard AI уже встроен в саму сеть платежей. Компания развивает «умную» платформу, которая понимает содержание операции, оценивает риски и участвует в принятии решений.
Автопилот в финтехе – кто будет нести ответственность за решения?
Рассуждения спикеров подводят к вопросу: если все больше аналитики и действий отдаются ИИ, кто принимает в итоге принимает решение и кто отвечает за результат?
Самую жесткую формулу предложил Yoshi Yokokawa. Агенты, шутит он, пока недостаточно умны, чтобы нести наказание и сидеть в тюрьме. Значит, за их действия должен отвечать человек. На этом, по его словам, и построена система регулирования – все финальные одобрения решений должны принимать люди.
Onur Doğan из Mastercard сравнил будущее платежей и финансовых решений с беспилотным автомобилем: автопилот будет ехать сам, но человек может сидеть за рулем и при желании брать управление на себя. Главное, что клиент должен быть уверен, что «непонятных платежей» не будет, а агент действует в заданных границах.

Старший вице-президент Mastercard Onur Doğan
Как заключил модератор — управляющий Международным финансовым центром «Астана» (МФЦА) Ренат Бектуров, — вопрос о том, кто принимает финальное решение, остается открытым: «Скорее всего, со временем мы перейдем к модели, где человек дает только свое согласие, а агент уже все процессы делает за него».
В Halyk отмечают и другую тенденцию – скоро каждый человек будет пользоваться своими AI-агентами. Рассуждает Михаил Хасин: «Человек обогатит их теми знаниями и навыками, которыми лично обладает. Эта кастомизация сделает из агентов цифровых двойников клиента, которые будут взаимодействовать со всеми AI-инструментами банков и другими сервисами. Как строить оркестрацию взаимодействия всех этих агентов друг с другом? Думаю, ответ на этот вопрос и есть основной вектор, куда все будет двигаться».